Guide de l’épargne éthique

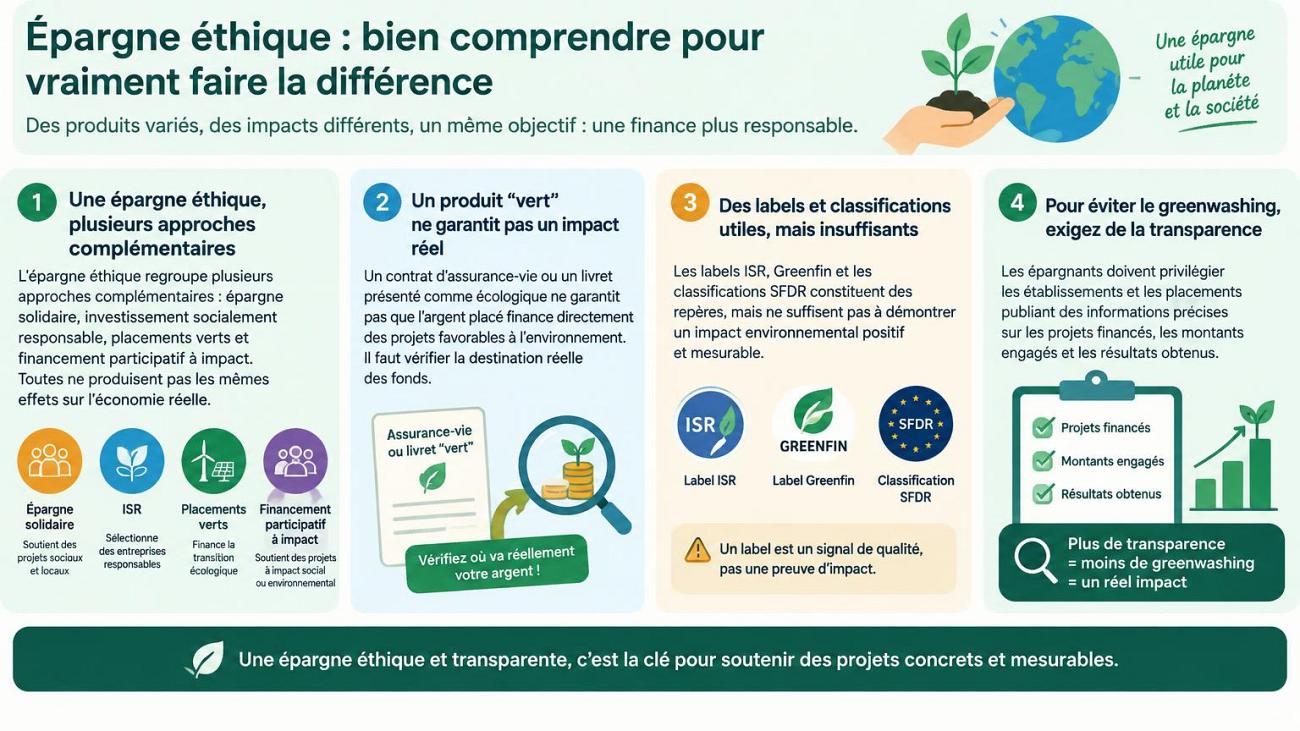
Guide de l’épargne éthique (mise en page effectuée via IA)
Guide de l’épargne éthique : comment placer son argent en accord avec ses valeurs ? Comment éviter le greenwashing ?
L'essentiel de l'information
- L’épargne éthique regroupe plusieurs approches complémentaires : épargne solidaire, investissement socialement responsable, placements verts et financement participatif à impact. Toutes ne produisent pas les mêmes effets sur l’économie réelle.
- Un contrat d’assurance-vie ou un livret présenté comme écologique ne garantit pas que l’argent placé finance directement des projets favorables à l’environnement. Il faut vérifier la destination réelle des fonds.
- Les labels ISR, Greenfin et les classifications SFDR constituent des repères, mais ne suffisent pas à démontrer un impact environnemental positif et mesurable.
- Pour éviter le greenwashing, les épargnants doivent privilégier les établissements et les placements publiant des informations précises sur les projets financés, les montants engagés et les résultats obtenus.
- Qu’est-ce que l’épargne éthique ?
- Épargne éthique, responsable, verte et solidaire : quelles différences ?
- Pourquoi choisir une épargne éthique ?
- Les livrets solidaires : une première étape accessible
- Les assurances-vie solidaires et vertes : diversifier ses placements
- Les banques éco-responsables : savoir ce que devient son argent
- Les comptes à terme solidaires : immobiliser son épargne pour financer des (…)
- Les fonds solidaires : investir dans des entreprises à impact
- Le financement participatif solidaire : investir directement dans des projets
- Quels labels permettent de reconnaître une épargne responsable ?
- Comment éviter le greenwashing dans ses placements ?
- Épargne éthique : faut-il accepter un rendement inférieur ?
- Quels sont les risques de l’épargne éthique ?
- Comment construire une épargne éthique adaptée à son profil ?
- Exemple : comment répartir 10 000 euros d’épargne éthique ?
- Les questions à se poser avant de souscrire un placement éthique
- L’épargne éthique peut-elle réellement changer les choses ?
- Conclusion : donner du sens à son épargne, sans perdre de vue ses objectifs
- Épargne verte : comment vérifier l’impact réel de son assurance-vie ou de (…)
- Assurance-vie et livret bancaire : deux fonctionnements très différents
- Assurance-vie responsable : vérifier les investissements réellement détenus
- Livrets bancaires verts : où va réellement l’argent collecté ?
- Labels ISR, Greenfin et classifications SFDR : que valent ces garanties ?
- Faible empreinte carbone ne signifie pas impact écologique positif
- Cinq questions à poser à sa banque ou à son assureur
- Greenwashing : les signaux qui doivent alerter les épargnants
- Épargne solidaire et épargne verte : deux notions à ne pas confondre
- Un placement réellement responsable doit pouvoir rendre des comptes
Épargner, c’est préparer son avenir. Mais c’est aussi, indirectement, financer des entreprises, des activités économiques et des projets. Alors pourquoi ne pas choisir des placements qui correspondent davantage à ses convictions ? Protection de l’environnement, lutte contre l’exclusion, accès au logement, développement des énergies renouvelables ou soutien à l’économie locale : l’épargne éthique permet de donner une dimension supplémentaire à son patrimoine. Encore faut-il savoir distinguer les véritables placements responsables des simples arguments marketing. Car un placement présenté comme « vert » n’est pas nécessairement solidaire, et un investissement éthique n’est pas forcément rentable, ni même sans risque. Voici les clés pour faire les bons choix.
Qu’est-ce que l’épargne éthique ?
L’épargne éthique désigne une démarche consistant à intégrer des considérations morales, sociales ou environnementales dans ses décisions de placement. L’objectif n’est plus uniquement de rechercher le meilleur rendement financier, mais également de tenir compte de l’utilisation de l’argent investi et des conséquences de cette utilisation sur la société et l’environnement.
Il n’existe toutefois pas de définition juridique unique de l’épargne éthique. Cette expression recouvre plusieurs approches, parfois complémentaires, parfois très différentes. Certains épargnants souhaitent avant tout éviter de financer des activités qu’ils jugent néfastes, comme le tabac ou les énergies fossiles. D’autres veulent favoriser des entreprises engagées dans la transition écologique. D’autres encore préfèrent soutenir directement des associations ou des entreprises de l’économie sociale et solidaire.
L’épargne éthique n’est donc pas une catégorie de produits financiers à proprement parler. C’est une manière de sélectionner et d’utiliser des placements existants en fonction de ses convictions personnelles.
Épargne éthique, responsable, verte et solidaire : quelles différences ?
Ces expressions sont souvent utilisées indifféremment, alors qu’elles recouvrent des réalités distinctes. Comprendre leurs différences constitue la première étape pour investir en connaissance de cause.
L’investissement socialement responsable, ou ISR, consiste à intégrer des critères environnementaux, sociaux et de gouvernance, appelés critères ESG, dans la sélection et la gestion des investissements. Un fonds ISR peut ainsi privilégier les entreprises les mieux notées sur ces critères au sein de leur secteur d’activité. Cela ne signifie pas nécessairement qu’il finance exclusivement des activités bénéfiques pour l’environnement.
L’épargne verte privilégie les activités contribuant à la transition écologique : production d’énergies renouvelables, rénovation énergétique des bâtiments, transports propres, protection des ressources naturelles ou adaptation au changement climatique. Son objectif est principalement environnemental.
L’épargne solidaire cherche à soutenir des activités présentant une utilité sociale ou environnementale. Elle peut notamment financer des entreprises favorisant l’insertion professionnelle, le logement des personnes fragiles, l’accès aux soins ou le développement d’activités locales. Certains produits solidaires permettent également de reverser une partie des intérêts perçus à des associations.
Enfin, l’épargne éthique constitue une notion plus large, englobant l’ensemble de ces approches, à condition que les placements choisis correspondent réellement aux valeurs de l’épargnant.

Pourquoi choisir une épargne éthique ?
Le premier intérêt est de mettre ses décisions financières en cohérence avec ses convictions. Un épargnant préoccupé par le changement climatique peut souhaiter limiter son exposition aux entreprises développant de nouveaux projets liés aux énergies fossiles. Une personne sensible aux questions sociales pourra privilégier les organismes qui financent l’insertion professionnelle ou l’accès au logement.
L’épargne éthique peut également contribuer au financement d’activités insuffisamment soutenues par les circuits financiers traditionnels. C’est notamment le cas de certains projets associatifs, de petites entreprises solidaires ou d’initiatives citoyennes dans le domaine des énergies renouvelables.
Il faut néanmoins distinguer l’intention de l’épargnant de l’impact réel de son investissement. Acheter des actions déjà cotées en Bourse ne revient pas nécessairement à apporter de nouveaux capitaux à l’entreprise concernée. À l’inverse, participer directement à une augmentation de capital ou au financement d’un projet peut contribuer plus directement à son développement.
Un placement éthique doit donc être évalué à deux niveaux : la cohérence de sa stratégie d’investissement avec les valeurs affichées et sa capacité à produire des résultats sociaux ou environnementaux mesurables.
Les livrets solidaires : une première étape accessible
Les livrets solidaires figurent parmi les solutions les plus simples pour commencer à donner du sens à son épargne. Leur fonctionnement peut être proche de celui d’un livret bancaire classique, avec des modalités de rémunération et de disponibilité définies par l’établissement distributeur.
Deux mécanismes principaux existent. Dans le premier cas, une partie des intérêts perçus par l’épargnant est reversée à une association ou à un organisme d’intérêt général. Il s’agit de l’épargne de partage. Dans le second cas, tout ou partie des sommes déposées contribue au financement de projets solidaires, selon les engagements du produit.
Certains livrets combinent ces deux mécanismes. D’autres permettent à l’épargnant de choisir l’association bénéficiaire de ses dons.
Attention, tous les livrets solidaires ne bénéficient pas de la même protection du capital. Un livret bancaire éligible à la garantie des dépôts n’offre pas nécessairement les mêmes garanties qu’un placement directement souscrit auprès d’une structure de financement solidaire. Le taux d’intérêt, la fiscalité, les plafonds éventuels et les conditions de retrait doivent également être examinés.
Les assurances-vie solidaires et vertes : diversifier ses placements
L’assurance-vie constitue une enveloppe particulièrement intéressante pour les épargnants souhaitant diversifier leurs investissements tout en intégrant des critères éthiques. De nombreux contrats donnent accès à des fonds labellisés ISR, Greenfin ou Finansol, ainsi qu’à des supports thématiques consacrés à l’environnement ou aux enjeux sociaux.
L’épargnant peut ainsi construire une allocation combinant, selon les caractéristiques du contrat, un fonds en euros et des unités de compte sélectionnées pour leurs engagements responsables. Certains contrats proposent également des gestions pilotées intégrant des critères ESG.
Il convient toutefois de ne pas confondre la qualité de l’enveloppe et celle des supports qu’elle contient. Une assurance-vie commercialisée comme « responsable » peut proposer des fonds très différents en matière d’exclusions, d’objectifs environnementaux et d’impact réel.
Le fonds en euros lui-même ne doit pas être considéré comme écologique par défaut. Sa composition peut comprendre des obligations souveraines, des obligations d’entreprises, des actions, de l’immobilier et d’autres actifs dont les caractéristiques environnementales varient fortement.
Enfin, les unités de compte ne bénéficient pas d’une garantie en capital. Les frais du contrat s’ajoutent généralement aux frais internes des supports financiers. Une assurance-vie responsable doit donc être comparée aux autres contrats sur des critères financiers classiques, indépendamment de ses engagements éthiques.
Les banques éco-responsables : savoir ce que devient son argent
Choisir une banque engagée dans la transition écologique ou dans le financement de l’économie sociale et solidaire peut constituer une autre manière d’agir. Certaines institutions privilégient le financement de projets environnementaux, d’associations ou d’entreprises à vocation sociale. D’autres publient des informations sur leurs politiques de crédit, leurs exclusions sectorielles ou leur exposition aux énergies fossiles.
Il faut néanmoins distinguer les engagements de communication des pratiques financières réelles. Une banque qui réduit la consommation énergétique de ses agences ou propose une carte bancaire fabriquée à partir de matériaux recyclés ne devient pas automatiquement un établissement financier responsable.
Le principal enjeu concerne l’utilisation des ressources collectées et la nature des financements accordés. Une banque peut afficher une politique environnementale ambitieuse tout en conservant des expositions importantes à des activités fortement émettrices de gaz à effet de serre.
Avant de choisir un établissement, mieux vaut donc examiner ses rapports de financement, ses engagements sectoriels, ses éventuelles exclusions et la transparence des informations publiées. Les services proposés, les frais bancaires et la protection des dépôts restent évidemment des critères essentiels.
Les comptes à terme solidaires : immobiliser son épargne pour financer des projets
Le compte à terme solidaire reprend le principe d’un placement dont les conditions de rémunération et de durée sont fixées contractuellement. L’épargnant accepte généralement d’immobiliser une somme pendant une période déterminée, en contrepartie d’une rémunération prévue à l’avance lorsque le produit est à taux fixe.
Sa dimension solidaire peut provenir de l’affectation des fonds à des activités d’utilité sociale ou environnementale, ou du reversement d’une partie des intérêts à des organismes bénéficiaires.
L’intérêt de ce type de placement réside dans sa relative simplicité. L’épargnant connaît généralement dès la souscription la durée d’immobilisation et les modalités de rémunération. En revanche, une sortie anticipée peut entraîner des pénalités ou être soumise à des restrictions.
La garantie du capital dépend de la nature juridique du produit et de l’établissement qui le propose. Un compte à terme bancaire éligible au dispositif de garantie des dépôts ne doit pas être assimilé à un titre de dette émis directement par une entreprise solidaire, dont le risque peut être nettement supérieur.
Les fonds solidaires : investir dans des entreprises à impact
Les fonds solidaires permettent de mutualiser les investissements et de soutenir des activités présentant une utilité sociale ou environnementale. Certains investissent directement dans des entreprises solidaires, tandis que d’autres associent une poche d’investissements solidaires à des actifs financiers plus traditionnels.
Ces fonds peuvent être accessibles dans une assurance-vie, un plan d’épargne salariale ou d’autres enveloppes financières. Leur stratégie, leur exposition aux marchés et leur niveau de risque peuvent être très différents.
L’épargne salariale constitue notamment un canal historique de diffusion de la finance solidaire, avec des fonds intégrant une composante destinée au financement d’entreprises solidaires.
La présence du mot « solidaire » dans la dénomination commerciale ne suffit toutefois pas à apprécier la qualité d’un fonds. Il convient d’examiner la part réellement consacrée aux investissements solidaires, la nature des bénéficiaires, les frais de gestion et les résultats obtenus.
Le label Finansol constitue un repère utile pour identifier les produits répondant à des critères de solidarité et de transparence. Il ne garantit ni la performance financière ni la conservation du capital.
Le financement participatif solidaire : investir directement dans des projets
Le financement participatif permet aux particuliers de contribuer au financement de projets identifiés. Il peut s’agir de centrales solaires, de parcs éoliens, d’exploitations agricoles durables, d’initiatives locales ou d’entreprises poursuivant une mission sociale.
Les modalités d’investissement sont diverses. Certains projets proposent des obligations ou des prêts rémunérés. D’autres permettent de souscrire des actions ou des parts sociales. Il existe également des plateformes reposant sur des dons, avec ou sans contrepartie.
L’un des principaux avantages de cette approche est sa dimension concrète. L’épargnant peut connaître le projet financé, sa localisation, ses objectifs et, dans certains cas, suivre son développement.
Mais cette proximité ne doit pas masquer les risques. Un financement participatif peut entraîner une perte partielle ou totale du capital. Les remboursements peuvent être retardés et la revente des titres peut s’avérer difficile, voire impossible avant l’échéance.
Les taux de rendement annoncés doivent donc être analysés au regard du risque de défaillance de l’emprunteur, de la durée d’immobilisation et des frais éventuels. Un projet écologique n’est pas nécessairement un placement financier prudent.
Quels labels permettent de reconnaître une épargne responsable ?
Les labels constituent des repères utiles, à condition de comprendre ce qu’ils certifient réellement. Trois labels sont particulièrement importants pour les épargnants français.
| Label | Objectif principal | Ce qu’il faut retenir |
|---|---|---|
| Finansol | Identifier les produits d’épargne solidaire | Critères de solidarité et de transparence |
| ISR | Identifier des fonds intégrant des exigences environnementales, sociales et de gouvernance | Sélection ESG, exclusions et exigences de gestion responsable |
| Greenfin | Orienter les investissements vers la transition écologique | Financement d’activités vertes, exclusions sectorielles et mesure de l’impact |
Le label Finansol est attribué à des produits d’épargne, et non à un établissement financier dans son ensemble. Il distingue notamment des produits reposant sur le financement d’activités solidaires ou sur le partage des revenus de l’épargne.
Le label ISR s’appuie sur un référentiel imposant des exigences de sélection, d’exclusion et de suivi des entreprises financées. Il ne signifie pas que toutes les entreprises présentes dans le portefeuille exercent une activité exclusivement écologique ou solidaire.
Le label Greenfin cible plus directement la transition énergétique et écologique. Il prévoit notamment des exclusions relatives aux activités liées aux combustibles fossiles et des exigences de mesure de la contribution environnementale.
Aucun de ces labels ne garantit le rendement d’un placement, sa liquidité ou l’absence de perte en capital. Il faut également éviter de considérer les mentions « Article 8 » et « Article 9 » du règlement européen SFDR comme des labels : elles correspondent à des catégories de publication d’informations relatives à la durabilité des produits financiers.
Comment éviter le greenwashing dans ses placements ?
Le greenwashing, ou écoblanchiment, consiste à présenter un produit ou une activité comme plus respectueux de l’environnement qu’il ne l’est réellement. Dans le secteur financier, il peut prendre la forme de promesses vagues, de formulations ambiguës ou de communications mettant en avant quelques investissements vertueux sans expliquer la composition globale du portefeuille.
Un fonds peut par exemple afficher une faible empreinte carbone simplement parce qu’il privilégie des entreprises de services ou de technologie, au détriment des secteurs industriels. Cela ne signifie pas nécessairement qu’il contribue directement à la réduction des émissions de l’économie réelle.
Pour évaluer la crédibilité d’un placement, il faut rechercher des informations précises : composition du portefeuille, secteurs exclus, part des investissements durables, objectifs mesurables et résultats obtenus.
Les documents réglementaires, les rapports de gestion et les publications extra-financières permettent généralement d’aller au-delà des arguments commerciaux.
Une attention particulière doit être portée aux engagements de neutralité carbone. Une promesse de neutralité à l’horizon 2050 n’a qu’une valeur limitée si elle n’est pas accompagnée d’objectifs intermédiaires, de moyens identifiés et d’indicateurs vérifiables.
Épargne éthique : faut-il accepter un rendement inférieur ?
Investir de manière responsable n’implique pas nécessairement de renoncer à la performance financière. Certains fonds ISR ou environnementaux peuvent obtenir de bons résultats, notamment lorsqu’ils sont exposés à des secteurs porteurs. D’autres peuvent, au contraire, sous-performer les marchés traditionnels pendant plusieurs années.
Les performances dépendent avant tout de la nature des actifs détenus, de leur valorisation, de leur diversification et des conditions de marché. Un fonds concentré sur les énergies renouvelables peut ainsi subir des pertes importantes en cas de hausse des taux d’intérêt, de difficultés industrielles ou de modification des politiques publiques.
L’épargne de partage constitue un cas particulier. Lorsqu’une fraction des intérêts ou des gains est reversée à une association, le rendement conservé par l’épargnant est mécaniquement réduit à hauteur du don effectué, avant prise en compte d’un éventuel avantage fiscal.
Il convient donc de distinguer le rendement financier brut, les frais, la fiscalité et la part éventuellement donnée. L’utilité sociale d’un placement peut constituer une motivation importante, mais elle ne dispense pas d’évaluer son équilibre économique.
Quels sont les risques de l’épargne éthique ?
L’épargne éthique n’est pas une catégorie de risque. Elle rassemble aussi bien des dépôts bancaires protégés sous certaines conditions que des investissements en actions, des fonds non cotés ou des titres de dette pouvant entraîner une perte totale du capital.
Le premier risque est financier. Les entreprises et projets soutenus peuvent rencontrer des difficultés économiques, indépendamment de la pertinence de leur mission sociale ou environnementale.
Le deuxième concerne la liquidité. Certains investissements solidaires ne peuvent pas être revendus rapidement. D’autres prévoient des délais de sortie ou ne disposent d’aucun marché secondaire organisé.
Le troisième risque tient à la concentration des investissements. Financer uniquement des projets d’énergie solaire, par exemple, peut exposer l’épargnant à des risques sectoriels importants.
Enfin, il existe un risque de décalage entre les engagements annoncés et les résultats effectivement obtenus. Un placement peut respecter certains critères ESG sans produire l’impact concret espéré par l’investisseur.
La diversification, la maîtrise des frais et l’adéquation entre le placement et l’horizon d’investissement restent donc indispensables.
Comment construire une épargne éthique adaptée à son profil ?
La première étape consiste à définir ses priorités. Souhaite-t-on principalement éviter certains secteurs, soutenir des entreprises responsables, financer des projets locaux ou contribuer directement à des actions solidaires ? Ces objectifs ne conduisent pas nécessairement vers les mêmes placements.
Il faut ensuite distinguer l’épargne de précaution de l’épargne destinée à des projets de moyen ou long terme. Les sommes susceptibles d’être nécessaires rapidement doivent rester disponibles et peu exposées aux risques financiers. L’épargne éthique ne doit pas conduire à immobiliser des fonds indispensables aux dépenses courantes.
Pour les projets de long terme, l’épargnant peut envisager une diversification entre plusieurs catégories de placements responsables, selon sa capacité à supporter les fluctuations des marchés.
Une stratégie raisonnable peut également consister à introduire progressivement des placements éthiques dans un patrimoine existant, plutôt que de modifier brutalement l’ensemble de son allocation.
Il est enfin essentiel de suivre régulièrement les placements sélectionnés. Un fonds peut modifier sa stratégie, perdre un label, changer de composition ou connaître une évolution importante de ses frais.
Exemple : comment répartir 10 000 euros d’épargne éthique ?
Il n’existe aucune répartition universelle. L’allocation dépend de la situation financière, de l’horizon de placement et des objectifs personnels de chaque épargnant. À titre purement pédagogique, voici comment pourrait être structurée une enveloppe de 10 000 euros destinée à une démarche d’épargne éthique diversifiée.
| Catégorie de placement | Montant indicatif | Objectif |
|---|---|---|
| Livret bancaire solidaire | 3 000 € | Disponibilité et épargne de précaution |
| Assurance-vie avec supports responsables | 3 000 € | Diversification à moyen et long terme |
| Fonds solidaires | 2 000 € | Financement d’activités à impact |
| Compte à terme solidaire | 1 000 € | Placement à échéance déterminée |
| Financement participatif solidaire | 1 000 € | Financement direct de projets |
| Total | 10 000 € | Allocation illustrative |
Cette répartition n’est pas une recommandation d’investissement. Elle suppose notamment que les produits retenus correspondent au profil de risque de l’épargnant et que les sommes immobilisées ne soient pas nécessaires à court terme. Pour une personne ne disposant pas encore d’une épargne de précaution suffisante, il serait préférable de privilégier d’abord des placements disponibles et sécurisés.
La démarche éthique doit rester compatible avec une bonne gestion financière. Un investissement qui finance une activité utile mais fragilise la situation personnelle de l’épargnant n’est pas nécessairement un bon choix.
Les questions à se poser avant de souscrire un placement éthique
Avant de choisir un produit, il convient de comprendre précisément ce que devient l’argent investi. Finance-t-il directement des projets ou permet-il simplement de sélectionner des entreprises selon certains critères ESG ? Quels secteurs sont exclus ? Les engagements annoncés sont-ils contrôlés par un organisme indépendant ?
Il faut également vérifier la nature des risques. Le capital est-il garanti ? Les fonds peuvent-ils être retirés à tout moment ? Existe-t-il une échéance contractuelle ? Quels frais sont prélevés lors de la souscription, pendant la détention et à la sortie ?
La question de l’impact mérite une attention particulière. Les projets financés publient-ils des résultats concrets, comme le nombre de logements créés, les emplois soutenus ou les capacités de production d’énergie renouvelable installées ? Les indicateurs sont-ils vérifiables et comparables dans le temps ?
Enfin, un placement éthique doit rester cohérent avec les objectifs patrimoniaux de son détenteur. La recherche d’un impact positif ne doit pas faire oublier les règles élémentaires de prudence financière.
L’épargne éthique peut-elle réellement changer les choses ?
À l’échelle individuelle, les sommes investies peuvent sembler modestes. Mais l’orientation collective de l’épargne constitue un levier de financement important. Lorsqu’un nombre croissant d’épargnants privilégie des produits responsables, les établissements financiers sont incités à développer des solutions correspondant à cette demande.
L’effet le plus direct apparaît lorsque l’épargne permet de financer de nouvelles activités, notamment dans l’économie sociale et solidaire ou les projets environnementaux. L’impact est plus difficile à établir lorsqu’il s’agit simplement d’acheter et de vendre des titres déjà cotés sur les marchés financiers.
L’épargne éthique peut également jouer un rôle indirect, par l’engagement actionnarial, le dialogue avec les entreprises et les politiques de vote des sociétés de gestion.
Il serait toutefois excessif de considérer qu’un placement responsable suffit à résoudre les enjeux sociaux et environnementaux. Les choix de consommation, les politiques publiques, les réglementations et les transformations industrielles restent déterminants.
L’épargne éthique constitue un moyen d’action parmi d’autres. Son efficacité dépend de la qualité des projets financés, de la transparence des intermédiaires et de la capacité à mesurer les résultats.
Conclusion : donner du sens à son épargne, sans perdre de vue ses objectifs
L’épargne éthique permet de dépasser la seule recherche de rendement financier pour intégrer des préoccupations sociales, environnementales ou sociétales. Les solutions disponibles sont aujourd’hui suffisamment variées pour répondre à des besoins très différents, depuis les livrets solidaires jusqu’aux fonds responsables, en passant par l’assurance-vie et le financement participatif.
Mais tous les placements présentés comme éthiques ne se valent pas. Certains financent directement des activités utiles, tandis que d’autres se contentent d’appliquer des critères de sélection à des portefeuilles financiers traditionnels. Les labels constituent des repères précieux, sans remplacer une analyse attentive des produits.
Le meilleur placement éthique n’est donc pas nécessairement celui qui affiche le discours environnemental le plus ambitieux. C’est celui dont les engagements sont vérifiables, dont les risques sont compris et qui correspond réellement aux valeurs comme aux objectifs financiers de l’épargnant.
Épargne verte : comment vérifier l’impact réel de son assurance-vie ou de son livret bancaire ?
Livret vert, assurance-vie responsable, fonds climat, épargne durable... Les appellations écologiques se multiplient dans les catalogues des banques et des assureurs. Les épargnants souhaitent de plus en plus donner du sens à leur argent, mais comment savoir si leur épargne contribue réellement à la transition écologique ? Derrière les promesses commerciales, la réalité est parfois bien différente. Un placement présenté comme responsable ne finance pas nécessairement des projets environnementaux, et un fonds affichant une faible empreinte carbone n’a pas forcément un impact positif sur le climat. Pour éviter le greenwashing, ou écoblanchiment, quelques vérifications s’imposent.
Assurance-vie et livret bancaire : deux fonctionnements très différents
La première difficulté consiste à comprendre ce que devient réellement l’argent placé. Dans un contrat d’assurance-vie, les sommes versées sont investies sur un fonds en euros, des unités de compte ou une combinaison de ces supports. L’épargnant peut généralement identifier les fonds détenus et consulter leur documentation financière et extra-financière. Il est donc possible, au moins partiellement, de connaître les entreprises, les obligations ou les actifs immobiliers auxquels son épargne est exposée.
Pour un livret bancaire, la situation est différente. Les dépôts collectés constituent des ressources pour la banque, qui les utilise dans le cadre de son activité de financement, de sa gestion de trésorerie et de ses obligations prudentielles. Sauf mécanisme d’affectation spécifique, il n’existe pas nécessairement de lien direct entre l’argent déposé par un épargnant et un projet écologique particulier. Une banque peut ainsi commercialiser un livret vert tout en continuant à financer, par ailleurs, des activités fortement émettrices de gaz à effet de serre. Cela ne suffit pas à caractériser un greenwashing, mais impose de vérifier précisément la portée des engagements annoncés.
Assurance-vie responsable : vérifier les investissements réellement détenus
Un contrat d’assurance-vie proposant plusieurs dizaines de fonds labellisés ou responsables n’est pas nécessairement un contrat écologique. Tout dépend des supports effectivement sélectionnés par l’épargnant et de la proportion de son capital qui leur est consacrée. La présence de fonds responsables dans le catalogue d’un assureur ne renseigne pas sur l’impact environnemental du contrat détenu.
Pour chaque unité de compte, il convient de consulter le document d’informations clés (DIC), le rapport annuel du fonds, sa politique d’investissement et ses informations réglementaires relatives à la durabilité. La composition du portefeuille, l’exposition aux énergies fossiles, les émissions de gaz à effet de serre financées, la part des investissements alignés sur la taxonomie européenne et les éventuels indicateurs d’impact constituent autant d’informations utiles.
Les fonds en euros méritent une attention particulière. Ils sont majoritairement investis en obligations, mais peuvent également détenir des actions, de l’immobilier et d’autres actifs. Pour évaluer leur contribution environnementale, il faut examiner la politique d’investissement de l’actif général de l’assureur, sa composition et les engagements pris concernant les secteurs les plus polluants. Un fonds en euros présenté comme responsable ne garantit pas que l’ensemble de son portefeuille finance des activités durables.
Livrets bancaires verts : où va réellement l’argent collecté ?
Pour un livret bancaire écologique, la question centrale est celle de l’affectation des dépôts. La banque utilise-t-elle réellement les sommes collectées pour financer des projets environnementaux identifiés ? Ou se contente-t-elle de communiquer sur ses engagements généraux en faveur de la transition énergétique ?
Les établissements les plus transparents publient des informations sur les montants collectés, les sommes affectées à des financements environnementaux, la nature des projets soutenus et les résultats obtenus. Il peut s’agir de financements destinés à la rénovation énergétique des bâtiments, aux énergies renouvelables, à la mobilité décarbonée ou à des entreprises engagées dans leur transition.
Une autre question mérite d’être posée : les financements présentés comme écologiques correspondent-ils à de nouveaux projets ou au refinancement d’opérations déjà existantes ? La différence est importante. Affecter les dépôts d’un livret à des prêts déjà accordés ne démontre pas nécessairement que la collecte a permis de financer des projets supplémentaires.
Il convient également de vérifier si la banque dispose d’un dispositif de suivi des sommes affectées et si les informations publiées font l’objet d’une vérification indépendante. Sans ces éléments, difficile d’apprécier la portée réelle de la promesse écologique.
Labels ISR, Greenfin et classifications SFDR : que valent ces garanties ?
Les labels constituent des repères utiles pour les épargnants, mais ils ne doivent pas être considérés comme des preuves absolues d’impact environnemental. Le label ISR repose sur des exigences concernant la prise en compte de critères environnementaux, sociaux et de gouvernance dans la gestion des investissements. Le label Greenfin est davantage orienté vers le financement de la transition écologique, avec des critères spécifiques concernant les activités éligibles et certaines exclusions sectorielles. Le label Finansol, quant à lui, permet notamment d’identifier des produits d’épargne solidaire répondant à des exigences de solidarité et de transparence. Il ne constitue pas, à lui seul, une certification d’impact environnemental.
La réglementation européenne SFDR est également fréquemment mise en avant. Les fonds dits « article 8 » promeuvent des caractéristiques environnementales ou sociales, tandis que les fonds dits « article 9 » poursuivent un objectif d’investissement durable. Ces classifications correspondent à des catégories réglementaires assorties d’obligations de transparence. Elles ne constituent pas des labels de qualité ni des garanties de performance environnementale.
Autre distinction essentielle : une activité économique éligible à la taxonomie européenne n’est pas nécessairement alignée sur celle-ci. Pour être considérée comme alignée, elle doit respecter les critères techniques et les garanties prévus par la réglementation. La simple présence d’activités éligibles dans un portefeuille ne suffit donc pas à établir son caractère durable.
Faible empreinte carbone ne signifie pas impact écologique positif
C’est l’un des principaux pièges des classements de fonds responsables. Un portefeuille peut afficher une empreinte carbone relativement faible parce qu’il privilégie les entreprises de services, les sociétés technologiques ou d’autres activités peu émettrices directement. Pour autant, ce portefeuille ne contribue pas nécessairement à réduire les émissions mondiales de gaz à effet de serre.
À l’inverse, une entreprise industrielle aujourd’hui fortement émettrice peut avoir besoin de financements importants pour décarboner ses installations. Un investissement dans cette entreprise peut contribuer à la transition écologique, même si son empreinte carbone actuelle reste élevée.
La notion essentielle est celle de l’additionnalité. Autrement dit, qu’est-ce que l’argent investi a réellement permis de réaliser qui n’aurait probablement pas été réalisé sans ce financement ? Cette contribution est plus facile à documenter lorsqu’un placement finance directement un nouveau projet environnemental que lorsqu’un fonds achète des actions déjà cotées en Bourse. L’investissement sur les marchés secondaires peut néanmoins contribuer indirectement au financement des entreprises ou exercer une influence sur leurs pratiques, notamment par l’engagement actionnarial. Encore faut-il pouvoir en mesurer les résultats.
Cinq questions à poser à sa banque ou à son assureur
Avant de souscrire un placement présenté comme responsable, quelques questions permettent de distinguer les engagements documentés des simples arguments commerciaux. Il faut notamment demander quels actifs ou projets sont effectivement financés avec l’épargne collectée, quelle proportion du placement est concernée par les engagements environnementaux, quels résultats chiffrés ont été obtenus et sur quelle période, si ces résultats ont été vérifiés par un organisme indépendant et quelle part des financements concerne des projets nouveaux plutôt que des activités déjà existantes.
Une banque ou un assureur capable de répondre précisément à ces questions, documents à l’appui, apporte davantage d’éléments de crédibilité qu’un établissement se contentant d’afficher des engagements généraux de neutralité carbone à l’horizon 2050.
Greenwashing : les signaux qui doivent alerter les épargnants
Certains arguments commerciaux doivent inciter à approfondir les vérifications. Une banque qui communique abondamment sur sa neutralité carbone sans publier d’informations sur les émissions associées à ses financements, un livret qui promet de soutenir la transition énergétique sans expliquer l’affectation des dépôts ou un fonds qui affiche un objectif environnemental sans indicateur de résultat vérifiable présentent tous un déficit de transparence.
L’utilisation de termes comme « durable », « responsable », « positif pour la planète » ou « neutre en carbone » ne constitue pas une preuve. Ces expressions doivent être accompagnées d’engagements précis, d’une méthodologie compréhensible et d’informations permettant d’évaluer les résultats obtenus.
Attention également aux compensations carbone. Financer des projets de compensation ne revient pas nécessairement à réduire les émissions générées par les activités financées. Il faut distinguer les réductions effectives d’émissions, les émissions évitées estimées et les compensations revendiquées. Ces trois indicateurs ne sont pas interchangeables.
L’absence de preuves ne démontre pas automatiquement qu’un établissement pratique le greenwashing. En revanche, elle interdit de considérer l’impact environnemental annoncé comme établi.
Épargne solidaire et épargne verte : deux notions à ne pas confondre
L’épargne solidaire permet d’orienter une partie de son argent vers des activités présentant une utilité sociale ou environnementale. Elle peut contribuer au financement de structures d’insertion, d’associations, d’entreprises de l’économie sociale et solidaire, de projets de logement ou d’initiatives environnementales. Certains produits d’épargne solidaire proposent également de reverser une partie des intérêts à des organismes bénéficiaires.
L’épargne verte poursuit plus spécifiquement un objectif environnemental. Les deux démarches peuvent se rejoindre, mais elles ne sont pas équivalentes. Un placement solidaire peut financer une activité socialement utile sans avoir d’objectif climatique particulier. À l’inverse, un fonds consacré aux énergies renouvelables peut être environnementalement orienté sans relever de la finance solidaire.
Pour l’épargnant souhaitant donner du sens à son argent, il est donc important de définir ses priorités : soutenir des projets sociaux, contribuer à la transition écologique, exclure certaines activités controversées ou rechercher un impact mesurable. Ces objectifs peuvent se compléter, mais ne reposent pas nécessairement sur les mêmes mécanismes financiers.
Un placement réellement responsable doit pouvoir rendre des comptes
L’épargne responsable ne devrait pas se résumer à une couleur verte sur une brochure commerciale, à quelques engagements généraux ou à la présence d’un label. Ce qui compte, c’est la capacité de l’établissement financier à expliquer comment l’argent est utilisé, quels projets sont soutenus et quels résultats peuvent raisonnablement être attribués aux financements réalisés.
La transparence reste donc le premier critère à privilégier. Un établissement qui publie des informations détaillées, reconnaît les limites de ses indicateurs et fait vérifier ses résultats apporte des garanties de sérieux plus convaincantes qu’une promesse environnementale spectaculaire mais invérifiable.
Enfin, le caractère responsable ou solidaire d’un placement ne dispense pas d’examiner ses caractéristiques financières. Frais, rendement, fiscalité, disponibilité de l’épargne et risque de perte en capital doivent continuer à être analysés. Un placement écologique n’est pas nécessairement un bon placement financier, et inversement.
Pour éviter le greenwashing, une règle simple : ne pas se contenter de demander si son épargne est verte, mais exiger de savoir précisément ce qu’elle finance et ce qu’elle permet réellement de changer.