Fonds de partage : investir sur les marchés financiers tout en soutenant des associations

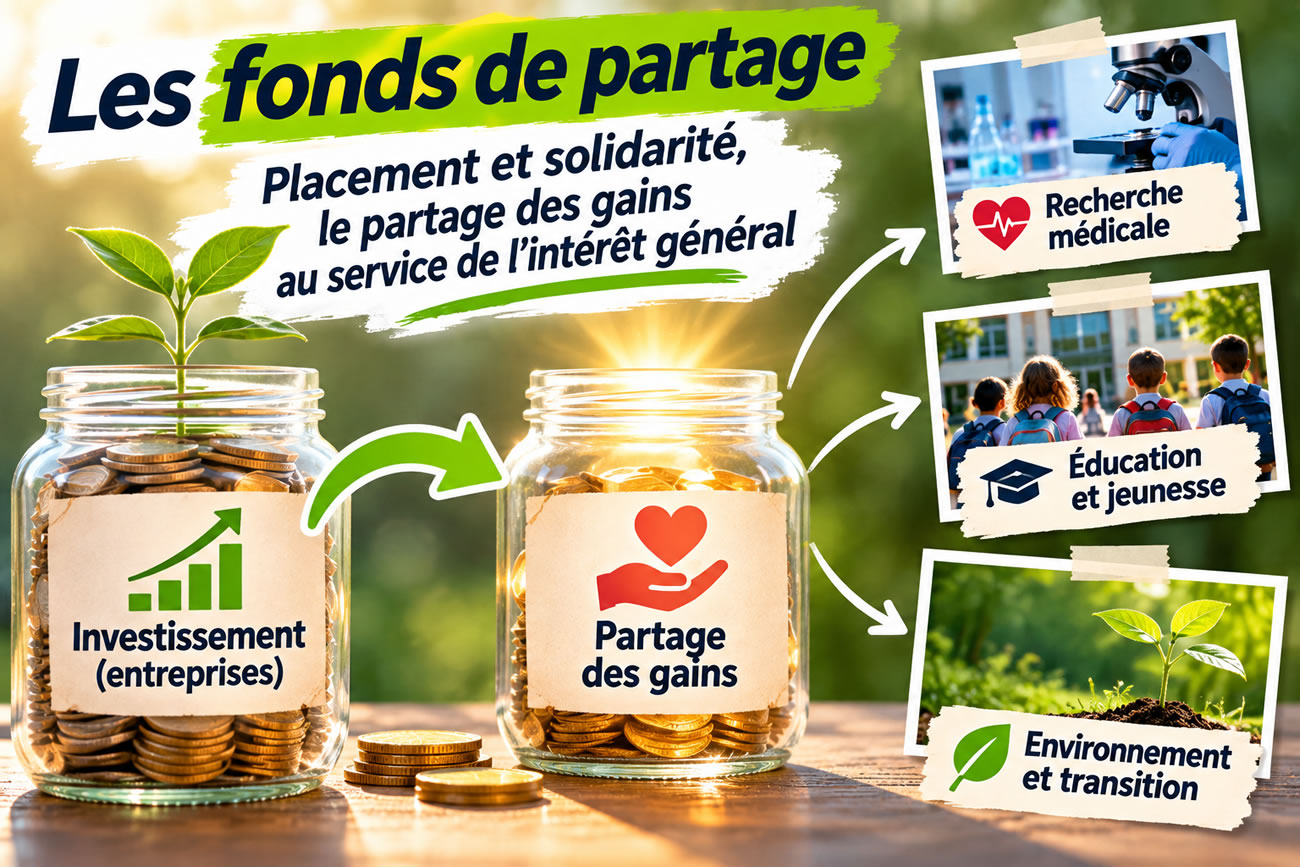
Un fonds de partage reverse une partie de ses revenus ou des revenus attribués aux porteurs à une ou plusieurs associations bénéficiaires, selon des modalités définies à l’avance.
L'essentiel de l'information
- Les dons éligibles peuvent ouvrir droit à une réduction d’impôt sur le revenu, généralement de 66 % dans la limite de 20 % du revenu imposable, sous réserve des conditions fiscales applicables.
- Les fonds de partage restent des placements financiers : leur capital n’est pas nécessairement garanti, leurs performances peuvent être négatives et leurs frais doivent être examinés avant toute souscription.
Fonds de partage : faire fructifier son épargne tout en soutenant une bonne cause
Investir sur les marchés financiers et soutenir une association, les deux démarches ne sont pas incompatibles. Les fonds de partage permettent aux épargnants de reverser une partie des revenus de leurs placements à des organismes œuvrant dans les domaines de la solidarité, de la lutte contre la pauvreté, du logement, de la santé ou encore de l’environnement. Ces placements ne sont pas nouveaux. Le premier fonds de partage français, Faim et Développement, a été créé dès 1983 par le Crédit Coopératif et le CCFD-Terre Solidaire. Depuis, de nombreux établissements financiers ont développé des produits comparables. Leur particularité ? L’épargnant recherche une performance financière, mais accepte d’en consacrer une partie à une cause qu’il souhaite défendre. Une approche de l’investissement qui mérite d’être mieux connue, à condition de ne pas confondre générosité et rentabilité.
Comment fonctionne un fonds de partage ?
Un fonds de partage est un organisme de placement collectif, généralement un fonds commun de placement (FCP) ou une SICAV, dont les modalités prévoient le versement de dons à un ou plusieurs organismes bénéficiaires. Selon les produits, le partage peut porter sur une fraction des revenus distribués, des gains réalisés ou d’un montant déterminé selon une formule particulière. Le pourcentage reversé est défini dans la documentation du fonds. Il peut atteindre 50 %, 75 %, voire 100 % des revenus concernés. Certains fonds permettent également de choisir l’association bénéficiaire parmi plusieurs partenaires. Le capital investi reste placé dans des actifs financiers, dont la valeur évolue selon les marchés. Les dons ne constituent donc pas un mécanisme de protection du capital, ni une garantie de rendement.
Fonds de partage et fonds solidaires : quelle différence ?
La distinction est importante. Un fonds de partage soutient une association grâce à un mécanisme de donation. Un fonds solidaire investit directement une partie de ses actifs dans des entreprises ou des organismes poursuivant une mission sociale ou environnementale. Dans le premier cas, l’association reçoit de l’argent sous forme de don. Dans le second, l’épargne contribue au financement d’activités économiques à utilité sociale, par exemple une entreprise d’insertion, un organisme de microfinance ou une foncière solidaire. Les deux mécanismes peuvent être associés au sein d’un même placement. Un fonds peut ainsi investir une partie de son actif dans des structures solidaires tout en reversant une fraction de ses revenus à une association. Un fonds de partage n’est donc pas automatiquement un fonds d’investissement solidaire, et inversement.
Un premier fonds de partage créé en France dès 1983
L’histoire de l’épargne de partage commence en France avec le fonds Faim et Développement, créé en 1983 à l’initiative du Crédit Coopératif et du CCFD-Terre Solidaire. L’objectif était de mobiliser l’épargne privée pour soutenir des projets de développement économique et de solidarité internationale. Le dispositif permettait aux investisseurs de consacrer une partie des revenus de leurs placements à des organismes engagés dans la lutte contre la pauvreté et l’exclusion financière. Ce modèle a progressivement inspiré d’autres établissements bancaires et sociétés de gestion. Les fonds de partage se sont ensuite diversifiés, notamment dans les domaines de l’accès au logement, de la recherche médicale, de l’aide alimentaire et de la protection de l’environnement.
Quels sont les principaux fonds de partage ?
Plusieurs sociétés de gestion françaises proposent ou ont développé des fonds de partage. Ecofi, société de gestion du groupe Crédit Coopératif, figure parmi les acteurs historiques de ce marché. D’autres gestionnaires, notamment Amundi et Mandarine Gestion, disposent également de fonds associés à des organismes d’intérêt général. Le tableau suivant présente des exemples identifiables par leur code ISIN. Cette liste est indicative et non exhaustive. Les conditions de souscription, les modalités de partage et la commercialisation effective de chaque part doivent être vérifiées dans les documents réglementaires les plus récents avant tout investissement.
| Fonds de partage | Société de gestion | Association ou cause soutenue | Code ISIN |
|---|---|---|---|
| Faim & Développement Équilibre | Ecofi | Solidarité internationale, associations partenaires | FR0007048327 |
| Faim & Développement Solidarité | Ecofi | Solidarité internationale, associations partenaires | FR0007052154 |
| Faim et Développement Agir CCFD | Ecofi | CCFD-Terre Solidaire | FR0010627232 |
| Épargne Solidaire | Ecofi | Associations partenaires de l’épargne de partage | FR0007413091 |
| Éthique et Partage – CCFD | Mandarine Gestion | CCFD-Terre Solidaire | FR0000970899 |
| Solidarité Habitat et Humanisme | Amundi Asset Management | Habitat et Humanisme | FR0011363746 |
| Solidarité CA Habitat et Humanisme | Amundi Asset Management | Habitat et Humanisme | FR0011363712 |
| SG Solidarité Les Restaurants du Cœur | Société Générale Gestion | Les Restaurants du Cœur | FR0012881753 |
Faim et Développement : le pionnier de l’épargne de partage
Le fonds Faim et Développement constitue la référence historique du secteur. Développé avec le CCFD-Terre Solidaire, il permet de soutenir des actions de solidarité internationale grâce au partage des revenus du placement. Selon les compartiments et les modalités retenues, l’épargnant peut consacrer une fraction importante de ses revenus à des associations partenaires. Le dispositif a notamment contribué au financement d’initiatives favorisant l’accès au crédit et le développement de petites activités économiques dans des pays où les populations rencontrent des difficultés d’accès aux services bancaires. Le fonds se décline en plusieurs compartiments présentant des caractéristiques financières différentes. Il convient donc de choisir son placement en fonction de son horizon d’investissement et de son acceptation du risque, et non uniquement de la cause soutenue.
Éthique et Partage : une sélection financière et des dons au CCFD-Terre Solidaire
Le fonds Éthique et Partage – CCFD repose sur une approche combinant sélection des investissements et soutien à une association. Historiquement géré par Meeschaert, puis intégré à l’univers de Mandarine Gestion, il applique une politique de sélection des entreprises fondée sur des critères éthiques. Le CCFD-Terre Solidaire indique notamment que le fonds a exclu les énergies fossiles de son univers d’investissement dès 2015. Son mécanisme de partage prévoit le reversement de revenus à l’association. Il ne faut cependant pas confondre les critères de sélection extra-financiers avec une garantie de performance ou de sécurité. Un fonds investi en actions peut subir des pertes importantes, même lorsque sa politique d’investissement répond à des exigences éthiques.
Habitat et Humanisme : l’épargne au service du logement
Les fonds associés à Habitat et Humanisme illustrent une autre utilisation de l’épargne de partage. L’association agit pour permettre à des personnes en difficulté d’accéder à un logement et de bénéficier d’un accompagnement favorisant leur insertion. Des placements gérés par Amundi ont été développés autour de cette thématique. Les mécanismes peuvent associer investissements solidaires et partage de revenus. L’épargnant doit cependant examiner précisément la documentation de chaque fonds pour connaître la nature des actifs détenus, la part effectivement consacrée à la solidarité et les conditions de versement des dons. La présence d’une association reconnue ne dispense pas d’analyser les risques financiers du placement.
Un fonds de partage peut-il ouvrir droit à une réduction d’impôt ?
Les dons effectués au profit d’organismes éligibles peuvent ouvrir droit à une réduction d’impôt sur le revenu. Dans le régime général applicable aux dons des particuliers, cette réduction est de 66 % du montant versé, dans la limite de 20 % du revenu imposable, sous réserve du respect des conditions légales. Certains organismes ouvrent droit à des dispositifs particuliers, avec des taux et plafonds différents. Pour les fonds de partage, le traitement fiscal dépend notamment de la nature du don, de son bénéficiaire, de son attribution au porteur et de l’enveloppe de détention. Il ne suffit donc pas qu’un fonds porte la mention « partage » pour que chaque souscripteur bénéficie automatiquement d’une réduction d’impôt. Il faut vérifier les modalités fiscales indiquées par la société de gestion et l’existence d’un justificatif permettant de déclarer le don.
Exemple : 100 euros de dons peuvent ne coûter que 34 euros après réduction d’impôt
Prenons un épargnant dont le placement permet de réaliser un don de 100 euros à une association éligible au taux général de 66 %. Si toutes les conditions fiscales sont réunies, il peut bénéficier d’une réduction d’impôt de 66 euros. Le coût du don après avantage fiscal est alors de 34 euros. Ce calcul ne signifie pas que l’épargnant gagne de l’argent grâce au fonds : il renonce bien à 100 euros de revenus qui auraient pu lui revenir. De plus, une réduction d’impôt n’est pas un crédit d’impôt remboursable. Un contribuable ne disposant pas d’un impôt suffisant pour imputer la réduction ne bénéficie pas nécessairement de l’intégralité de l’avantage attendu. Enfin, la fiscalité éventuelle des revenus financiers doit être analysée séparément.
| Montant du don | Réduction d’impôt théorique à 66 % | Coût après réduction d’impôt |
|---|---|---|
| 25 € | 16,50 € | 8,50 € |
| 50 € | 33 € | 17 € |
| 100 € | 66 € | 34 € |
| 250 € | 165 € | 85 € |
| 500 € | 330 € | 170 € |
Attention : le rendement financier est diminué par les sommes partagées
La générosité a un coût financier, qu’il ne faut pas masquer derrière l’avantage fiscal éventuel. Prenons un fonds dont la valeur du portefeuille progresse de 4 % sur une année et qui distribue un revenu de 2 % de l’investissement initial. Si le mécanisme prévoit le reversement de 50 % de ce revenu à une association, l’épargnant renonce à l’équivalent de 1 % de son investissement initial. Cet exemple est purement illustratif : les performances des fonds, les revenus distribués et les montants partagés dépendent de leurs règles de fonctionnement. Certains fonds peuvent également enregistrer des performances négatives. La réduction d’impôt liée au don ne doit jamais être présentée comme une compensation automatique des risques financiers.
Quels sont les frais des fonds de partage ?
Comme les autres organismes de placement collectif, les fonds de partage supportent des frais de gestion, auxquels peuvent s’ajouter des frais d’entrée, de sortie ou d’autres coûts selon les produits. Ces frais diminuent la performance nette revenant à l’investisseur. Il convient également de distinguer les frais financiers du fonds et les montants reversés aux associations : il s’agit de deux mécanismes différents. Un fonds affichant un engagement solidaire important n’est pas nécessairement compétitif sur le plan financier. Avant de souscrire, l’épargnant doit consulter le document d’informations clés (DIC), examiner l’indicateur de risque, les frais annuels, la durée de placement recommandée et les performances passées, qui ne préjugent pas des performances futures.
Fonds de partage : quels risques pour le capital ?
Le caractère solidaire d’un placement ne réduit pas mécaniquement son risque financier. Un fonds investi en actions peut subir une forte baisse en cas de correction boursière. Un fonds obligataire reste exposé aux variations des taux d’intérêt et au risque de crédit. Certains fonds comportent également une exposition à des actifs moins liquides, notamment lorsqu’ils investissent dans des structures solidaires non cotées. Les possibilités de rachat peuvent être encadrées et les valorisations plus difficiles à établir. Un fonds de partage n’est ni un livret d’épargne réglementé ni un placement à capital garanti. Le choix doit rester cohérent avec l’horizon d’investissement, la capacité à supporter des pertes et les objectifs patrimoniaux du souscripteur.
Comment reconnaître un véritable fonds de partage ?
L’Autorité des marchés financiers (AMF) encadre l’utilisation de la qualification de placement collectif de partage. Sa doctrine DOC-2012-15 précise notamment les règles concernant la nature des bénéficiaires, le calcul des dons, leurs modalités de versement et l’information communiquée aux investisseurs. L’épargnant doit pouvoir identifier clairement les organismes soutenus et comprendre comment les sommes sont déterminées. Le label Finansol, lorsqu’il est attribué, constitue un repère supplémentaire pour identifier des produits répondant à des critères de solidarité et de transparence. Il ne représente toutefois ni une garantie de capital ni une certification de rendement. Il ne faut pas non plus considérer que tous les fonds de partage disposent nécessairement de ce label.
Où souscrire un fonds de partage ?
Les fonds de partage peuvent être proposés par des banques, des sociétés de gestion et certains intermédiaires financiers. Selon leur structure et leur référencement, ils peuvent être accessibles dans un compte-titres ordinaire ou au travers de certaines enveloppes d’investissement. Leur présence dans un contrat d’assurance vie ou un plan d’épargne en actions ne doit jamais être supposée : elle dépend de l’éligibilité du fonds et des supports effectivement proposés. Il faut également vérifier les conséquences fiscales de l’enveloppe choisie sur le mécanisme de donation. Un fonds accessible dans un compte-titres ne bénéficie pas nécessairement des mêmes modalités de partage lorsqu’il est détenu sous forme d’unité de compte dans un contrat d’assurance vie.
Fonds de partage : un placement utile, mais pas forcément le plus efficace pour donner
Les fonds de partage présentent un intérêt évident pour les épargnants souhaitant associer leur patrimoine financier à un engagement philanthropique. Mais ils ne constituent pas nécessairement la solution la plus efficace dans toutes les situations. Un investisseur peut également choisir un fonds traditionnel présentant des frais réduits et effectuer lui-même des dons aux associations de son choix. Cette seconde approche permet de maîtriser directement le montant et le calendrier des donations, ainsi que les organismes bénéficiaires. Le fonds de partage apporte en contrepartie une organisation automatique et un cadre collectif. Le véritable critère de choix reste donc la combinaison entre qualité de gestion, frais, risques financiers et transparence du mécanisme de partage. L’épargne solidaire ne doit pas être un prétexte pour négliger les fondamentaux d’un bon investissement.
Sources des données
- AMF - Critères applicables aux placements collectifs de partage, doctrine DOC-2012-15
- FAIR - Guide de l’épargne de partage 2026
- La Finance pour tous - Les outils de la finance solidaire
- CCFD-Terre Solidaire - Présentation des fonds d’épargne solidaire et de partage
- Ecofi - 40 ans de finance solidaire
- France Active - Histoire et développement de l’épargne de partage
- CFSI - Épargner solidaire avec Faim et Développement