Épargne solidaire : 34 milliards d’euros d’encours, près de 2 millions d’épargnants

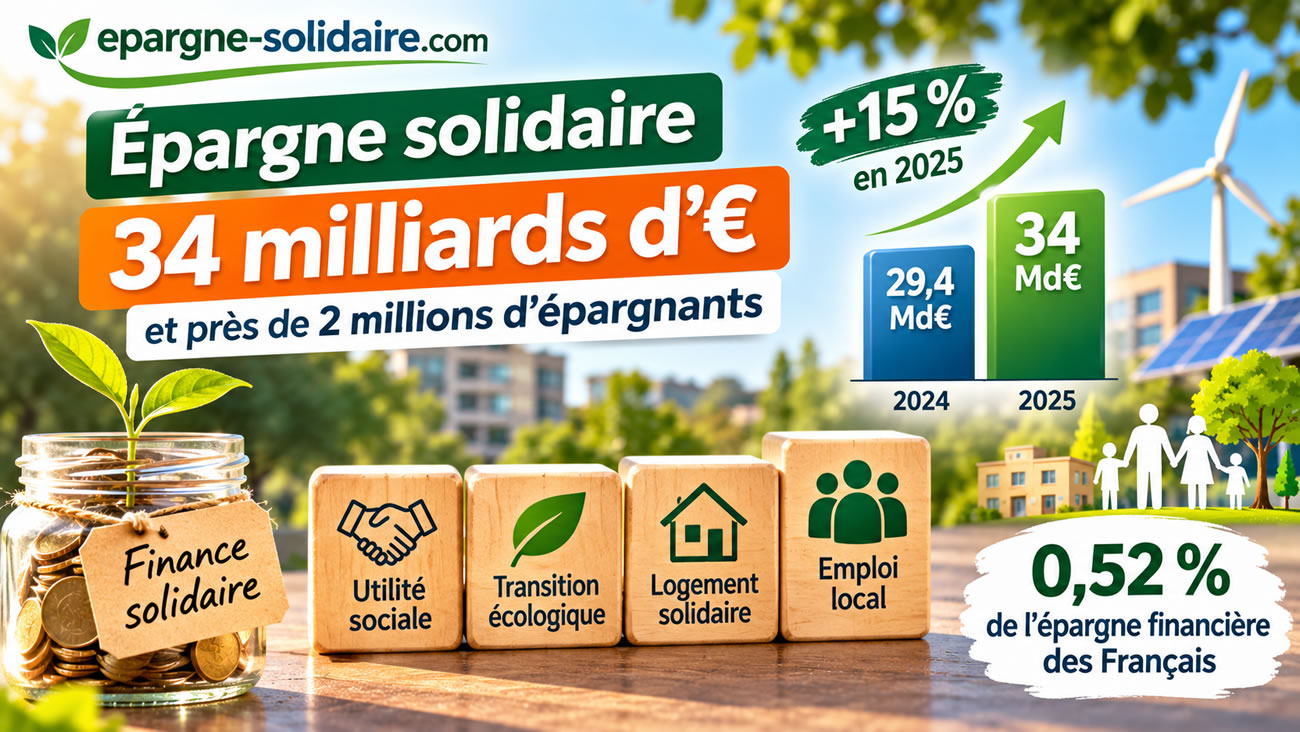
Épargne solidaire : 34 milliards d’euros d’encours, près de 2 millions d’épargnants © Epargne-Solidaire.com (image générée via IA)
L’épargne solidaire poursuit sa progression en France, les encours atteignent désormais 34 milliards d’euros, en hausse de 15 % sur un an.
L'essentiel de l'information
- 34 milliards d’euros d’encours : l’épargne solidaire a progressé de 15 % en 2025, avec près de deux millions de souscripteurs de produits labellisés Finansol.
- 852 millions d’euros de financements : plus de 1 800 projets solidaires ont bénéficié de financements en 2025, notamment dans les domaines sociaux, du logement et de l’environnement.
- Un potentiel considérable : malgré sa croissance, l’épargne solidaire représente seulement 0,52 % de l’épargne financière des ménages français.
L’épargne solidaire poursuit sa progression en France. Selon les dernières données publiées par FAIR le 30 octobre 2026, les encours atteignent désormais 34 milliards d’euros, en hausse de 15 % sur un an. Près de deux millions de Français détiennent un placement solidaire. Une belle progression, certes, mais qui mérite d’être relativisée : cette épargne ne représente encore que 0,52 % de l’épargne financière des ménages. Autrement dit, plus de 99 % de l’épargne financière des Français reste en dehors de ce périmètre.
34 milliards d’euros d’épargne solidaire, une hausse de 15 % en un an
L’épargne solidaire a franchi un nouveau cap en 2025. Selon le dernier bilan publié par FAIR, le collectif des acteurs de la finance à impact social, les encours atteignent près de 34 milliards d’euros à fin 2025, contre 29,4 milliards un an auparavant. La progression atteint ainsi 15 %, avec 2,5 milliards d’euros de souscriptions nettes sur l’année. Près de deux millions de souscripteurs détiennent désormais des produits labellisés Finansol. Cette dynamique confirme l’intérêt croissant des épargnants pour les placements permettant de financer des activités à utilité sociale ou environnementale. Mais il ne faut pas confondre la progression des encours avec les seuls nouveaux versements : l’évolution de la valeur des placements contribue également à la hausse constatée.
L’épargne solidaire représente seulement 0,52 % de l’épargne financière des Français
C’est sans doute le chiffre le plus révélateur de cette publication. Malgré ses 34 milliards d’euros d’encours, la finance solidaire ne représente que 0,52 % de l’épargne financière des ménages français. Sa progression est donc réelle, mais son poids reste marginal. Les placements traditionnels, fonds en euros, livrets réglementés, comptes bancaires, fonds d’investissement et actions cotées, concentrent l’essentiel du patrimoine financier. Cette situation ne traduit pas nécessairement un rejet de l’épargne solidaire. La méconnaissance des produits, leur disponibilité parfois limitée et la difficulté à comparer leurs caractéristiques peuvent également expliquer cette faible diffusion. La finance solidaire dispose donc d’un potentiel de développement considérable, à condition de proposer des placements accessibles, compréhensibles et adaptés aux besoins des épargnants.
L’épargne salariale reste le premier moteur de la finance solidaire
Avec 18,4 milliards d’euros d’encours, en hausse de 13 % sur un an, l’épargne salariale représente 54 % de l’ensemble de l’épargne solidaire française. Elle constitue donc, de loin, son premier canal de distribution. Cette situation s’explique notamment par la présence de fonds solidaires dans les dispositifs d’épargne salariale proposés par les entreprises. Les salariés peuvent ainsi orienter une partie de leur épargne vers des supports contribuant au financement d’activités solidaires. Selon FAIR, environ 8 % des encours de l’épargne salariale et de l’épargne retraite d’entreprise relèvent aujourd’hui de l’épargne solidaire. Ce poids demeure globalement stable, mais l’augmentation des encours confirme l’importance de ces dispositifs collectifs dans la démocratisation de la finance solidaire.
L’assurance-vie solidaire progresse de 19 % : un marché encore minuscule
L’Assurance-Vie constitue l’une des principales sources de croissance du secteur. Les encours d’assurance-vie solidaire recensés par FAIR atteignent 5,1 milliards d’euros à fin 2025, en progression de 19 %. Une hausse significative, portée notamment par le contrat Assurance vie Responsable et Solidaire de la MAIF. Selon FAIR, ce contrat a enregistré 38 200 nouveaux souscripteurs en 2025 et une augmentation de 924 millions d’euros de ses encours bruts. Malgré cette dynamique, les 5,1 milliards d’euros recensés ne représentent qu’un peu moins de 0,25 % des 2 107 milliards d’euros détenus en assurance-vie en France. Le potentiel de développement est donc immense. Encore faut-il que les contrats proposent des supports véritablement solidaires, avec des frais compétitifs et une information claire sur l’utilisation de l’épargne. Attention également à ne pas confondre assurance-vie solidaire et assurance-vie proposant simplement quelques fonds ISR : les deux notions ne sont pas équivalentes.
Les fonds solidaires et unités de compte gagnent également du terrain
Les organismes de placement collectif et unités de compte solidaires atteignent 5,6 milliards d’euros d’encours, en hausse de 22 %. Cette progression s’explique notamment par le développement de fonds labellisés Finansol, accessibles dans différentes enveloppes d’épargne. Ces supports permettent de participer au financement de projets solidaires sans nécessairement souscrire un contrat intégralement consacré à cette thématique. Ils peuvent prendre place dans une assurance-vie ou dans d’autres dispositifs de placement. Le choix d’un fonds solidaire ne doit cependant pas se limiter à son label. Les épargnants doivent également examiner sa composition, son niveau de risque, ses frais et ses performances. L’utilité sociale d’un investissement ne dispense pas d’une analyse financière sérieuse.
Livrets solidaires : près de 13 millions d’euros de dons aux associations
Les livrets de partage confirment leur rôle dans le financement du secteur associatif. En 2025, l’ensemble des mécanismes de partage a permis de reverser près de 16 millions d’euros à 96 associations, soit une progression de 7 % sur un an. Les livrets et options de partage représentent à eux seuls environ 13 millions d’euros de dons, en hausse de 11 %. Le principe est simple : l’épargnant accepte de reverser une partie des intérêts de son placement à une ou plusieurs associations partenaires. Les Livrets d’Épargne pour les Autres du Crédit Mutuel et du CIC figurent parmi les produits ayant connu les progressions les plus importantes, notamment grâce à une bonification de leur rémunération à 2,20 % dans le cadre du Dividende Sociétal. Le mécanisme est intéressant, mais les épargnants doivent toujours distinguer le taux brut annoncé du rendement effectivement conservé après don et fiscalité.
852 millions d’euros ont financé plus de 1 800 projets solidaires
L’intérêt de l’épargne solidaire ne se mesure pas uniquement aux encours collectés. Son utilité réside surtout dans les financements effectivement mobilisés. Selon FAIR, 852 millions d’euros de financements solidaires ont bénéficié à plus de 1 800 projets au cours de l’année 2025. Ces financements ont notamment soutenu des activités sanitaires et sociales, l’accès au logement très social, les filières biologiques et les circuits courts. Les projets à finalité sociale représentent 66 % des montants analysés, contre 25 % pour les projets à utilité environnementale et 6 % pour la solidarité internationale, le solde n’étant pas renseigné. Ces chiffres rappellent que la finance solidaire ne se limite pas à la transition écologique. Elle intervient également dans des secteurs où les besoins de financement sont importants et où les critères de rentabilité des investisseurs traditionnels ne suffisent pas toujours à répondre aux enjeux collectifs.
Quels sont les principaux chiffres de l’épargne solidaire en 2025 ?
| Indicateur | Donnée 2025 | Évolution annuelle |
|---|---|---|
| Encours total de l’épargne solidaire | 34 milliards € | +15 % |
| Part de l’épargne financière des ménages | 0,52 % | — |
| Souscripteurs de produits labellisés Finansol | Près de 2 millions | — |
| Souscriptions nettes | 2,5 milliards € | — |
| Épargne salariale solidaire | 18,4 milliards € | +13 % |
| Épargne bancaire solidaire au sens de FAIR | 14,1 milliards € | +18 % |
| Assurance-vie solidaire | 5,1 milliards € | +19 % |
| OPC et unités de compte solidaires | 5,6 milliards € | +22 % |
| Investissement direct dans les entreprises solidaires | Près de 1,3 milliard € | +7 % |
| Dons issus des mécanismes de partage | Près de 16 millions € | +7 % |
| Financements solidaires mobilisés en 2025 | 852 millions € | — |
| Projets financés | Plus de 1 800 | — |
Comment investir dans l’épargne solidaire ?
Les possibilités sont désormais nombreuses. Les livrets de partage permettent de soutenir des associations en leur reversant une fraction des intérêts. Les livrets de financement solidaire contribuent au financement d’activités sociales, territoriales ou environnementales. L’assurance-vie peut proposer des contrats ou des unités de compte labellisés Finansol. L’épargne salariale permet également d’investir dans des fonds solidaires, tandis que les souscriptions directes au capital d’entreprises solidaires offrent un lien plus immédiat avec les projets financés, mais peuvent exposer l’investisseur à une perte en capital et à une liquidité réduite. Il n’existe donc pas un placement solidaire unique, mais plusieurs familles de produits dont les risques, les rendements et les modalités de fonctionnement sont très différents.
Notre avis : la finance solidaire doit encore convaincre au-delà des convaincus
Une progression de 15 % des encours constitue une bonne nouvelle pour la finance solidaire. Mais le véritable défi n’est pas seulement d’attirer davantage de capitaux. Il est de permettre aux épargnants de comprendre précisément où va leur argent, quels projets sont financés, quels risques ils prennent et quel rendement ils peuvent raisonnablement espérer. Un placement solidaire n’a pas vocation à être systématiquement moins rémunérateur qu’un placement traditionnel, pas davantage qu’il ne garantit une performance supérieure. Tout dépend de sa structure et de ses caractéristiques. Le label Finansol constitue un repère utile pour identifier les produits répondant à ses critères de solidarité et de transparence, mais il ne garantit ni le capital ni le rendement. Avec seulement 0,52 % de l’épargne financière des ménages, le secteur dispose d’une marge de progression considérable. Encore faut-il que la finance solidaire devienne un véritable choix d’épargne, et non simplement une bonne intention.
Sources des données
Source principale : FAIR – Zoom sur la finance solidaire 2026 : l’épargne solidaire franchit le cap des 30 milliards, publié le 30 octobre 2026. Données complémentaires : FAIR – Baromètre de la finance solidaire 2026.